- IDI Brasil e IDI São Paulo são índices que avaliam a demanda por imóveis em diferentes cidades e regiões.
- Os indicadores utilizados incluem demanda, dinâmica econômica e atratividade para novos lançamentos.
- O relatório do IDI Brasil mostra as cidades mais atrativas em diferentes padrões de renda, enquanto o IDI São Paulo analisa as zonas regionais da capital paulista.
Veja quais são as cidades e regiões com maior potencial no mercado imobiliário segundo o IDI Brasil (Índice de Demanda Imobiliária) e IDI São Paulo.
Em um país com déficit habitacional superior a 6,5 milhões de moradias, identificar as cidades com maior demanda por imóveis pode ser uma jogada de mestre para a tomada de decisões estratégicas em novos investimentos, você não acha? E é aí que entra o IDI Brasil.
Para construtoras e incorporadoras, dados precisos sobre o mercado são indispensáveis para planejar projetos que atendam às necessidades reais da população e maximizem o retorno sobre o investimento. Nesse sentido, indicadores confiáveis ajudam a mapear tendências, reduzir riscos e identificar oportunidades em um setor tão dinâmico e competitivo quanto o mercado imobiliário.
Assim, o IDI Brasil (Índice de Demanda Imobiliária) surge como um aliado valioso. Desenvolvido pelo Ecossistema Sienge e CV CRM, com metodologia do Grupo Prospecta e parceria da CBIC, o IDI mede a atratividade das cidades para novos projetos imobiliários, destacando aquelas com maior demanda por moradias.
Neste artigo, você vai conhecer mais sobre este índice, como ele funciona e quais os dados que foram revelados na edição mais recente do ranking. Confira!
O que você vai ver neste conteúdo
- O que é o IDI Brasil e qual seu objetivo?
- Como funciona o Índice de Demanda Imobiliária (IDI) Brasil?
- Principais insights do IDI Brasil (Índice de Demanda Imobiliária)
- Padrão Alto | Renda familiar superior a R$ 24 mil e imóveis a partir de R$ 811 mil
- Principais insights do IDI São Paulo
- Confira o relatório completo: IDI Brasil (Índice de Demanda Imobiliária)
O que é o IDI Brasil e qual seu objetivo?
O Índice de Demanda Imobiliária (IDI) Brasil é um relatório lançado em 2024, que tem o objetivo de transformar a forma como o mercado imobiliário avalia a atratividade das cidades e regiões brasileiras para novos empreendimentos.
Com abrangência nacional, como o nome já sugere, o IDI Brasil analisa a demanda por imóveis em 79 cidades brasileiras, abrangendo os padrões econômico, médio e alto, por meio de uma metodologia baseada em dados oficiais e transações reais anonimizadas (veremos mais sobre ela a seguir).
E este ano, uma novidade: um recorte da cidade de São Paulo, o maior mercado imobiliário da América Latina e um dos mais dinâmicos do mundo.
O índice visa apoiar tanto o setor privado quanto o poder público na tomada de decisões mais bem embasadas, impactando diretamente na eficiência operacional e no planejamento estratégico de construtoras e incorporadoras.
De acordo com José Carlos Martins, presidente do Conselho Consultivo da CBIC, “o IDI Brasil vem para mitigar os riscos de tomadas de decisões baseadas em sentimentos e histórico, oferecendo informações claras para ações mais eficazes”.
Com periodicidade trimestral, o IDI se posiciona como um aliado que se tornará indispensável para gestores e empresários, fornecendo todo um panorama dinâmico e abrangente do mercado.
“Esse projeto é um passo adiante nas iniciativas de inteligência de mercado apoiadas pela CBIC, oferecendo ao empresário e ao poder público o conhecimento necessário sobre um segmento que gera emprego e renda no país”, destaca Renato Correia, presidente da CBIC.
Como funciona o Índice de Demanda Imobiliária (IDI) Brasil?
A metodologia do IDI Brasil foi desenvolvida para transmitir toda a confiabilidade e precisão necessárias, integrando dados de diversas fontes qualificadas. A análise utiliza seis indicadores principais, combinados com múltiplas variáveis de mercado, permitindo uma visão detalhada sobre o comportamento dos compradores de imóveis.
Os indicadores utilizados são os seguintes:
- Demanda: mede o número de potenciais compradores, refletindo o tamanho do mercado consumidor e o potencial de consumo na cidade.
- Demanda Direta CV CRM: utiliza dados de leads para medir a procura ativa por imóveis específicos, apontando áreas de interesse imediato e direcionando estratégias de marketing e vendas.
- Dinâmica Econômica: avalia a capacidade do município de gerar ciclos de demanda e fortalecer a economia local por meio de fatores como emprego e renda, que influenciam a capacidade de compra e a sustentabilidade do mercado.
- Ofertas de Terceiros: analisa a concorrência e a saturação do mercado, indicando a disponibilidade de imóveis oferecidos por outros agentes e a viabilidade de novos empreendimentos.
- Atratividade para Antigos Lançamentos CV CRM: verifica o desempenho de lançamentos com mais de 12 meses, oferecendo insights sobre a aceitação e a estabilidade do mercado na cidade.
- Atratividade para Novos Lançamentos CV CRM: examina o potencial de empreendimentos lançados nos últimos 12 meses, destacando tendências e novas oportunidades de negócios.
Esses indicadores são ponderados por especialistas para refletir sua relevância, resultando em uma escala de atratividade de 0,000 a 1,000, onde o score de 1,000 é considerado o mais alto.

O índice considera os dados dos últimos 12 meses, o que possibilita identificar tendências e oportunidades com base em demandas reais. Outro diferencial está na utilização de transações reais e não autodeclaradas, anonimizadas, trazendo um retrato muito mais fiel do mercado.
Como explica Fabio Garcez, Diretor Executivo do CV CRM: “O setor ainda carece de indicadores robustos que traduzam o comportamento do mercado imobiliário em tempo real. Com o IDI, pretendemos apoiar a mudança desse cenário”.
Como as construtoras podem usar o IDI na prática
Mais do que acompanhar os números, o verdadeiro valor do IDI está em aplicar suas análises de forma eficiente e com bom senso, sempre considerando o contexto da empresa e do empreendimento. Cada construtora tem particularidades, e os indicadores só geram impacto quando interpretados à luz da realidade local, do momento do ciclo da obra e das características do produto.
Aplicação ao longo do ciclo do empreendimento
- Antes da compra do terreno: o IDI permite comparar diferentes cidades e padrões de produto para identificar onde há maior potencial de absorção. Nessa etapa, o índice ajuda a reduzir incertezas sobre o local e o perfil mais promissor, especialmente em grandes centros, como São Paulo, onde é possível analisar também as zonas da cidade para uma escolha mais precisa.
- Concepção do produto: ao planejar um novo empreendimento, o IDI contribui para alinhar tipologia e padrão ao que a demanda da região realmente pede. Isso significa entender se há espaço para unidades econômicas, médias ou de alto padrão, ajustando o projeto desde o início para aumentar as chances de aderência ao mercado.
- Durante a obra: como o ciclo de um empreendimento pode levar de três a quatro anos, acompanhar o IDI ao longo desse período é essencial. Se a demanda diminui ou a velocidade de vendas cai, a construtora pode agir com rapidez, ajustando precificação, revisando o mix ou adaptando o produto às novas condições de mercado.
- Comercialização: o IDI também serve de apoio estratégico na fase de vendas. Cada rodada trimestral oferece um retrato atualizado da demanda direta, da oferta de terceiros e da velocidade de vendas, permitindo correções de rota. Esse acompanhamento contínuo reduz riscos, já que, na Construção, errar em decisões comerciais e de produto pode gerar custos muito altos.
O uso do IDI deve ser encarado como parte de uma cultura de dados. Não existe fórmula mágica para o sucesso, pois o desempenho de um empreendimento depende também da qualidade do produto e da precificação. Por isso, recomenda-se começar pequeno, com testes controlados, para depois ampliar o uso do índice e de outros indicadores. Mais importante do que buscar uma resposta definitiva é manter o acompanhamento de forma constante, sem esforços pontuais que se perdem com o tempo. É esse processo contínuo de aprendizado que permite integrar intuição e dados, reduzindo riscos e tornando as decisões mais seguras ao longo do ciclo da obra.
💡 Veja também: Sienge Trends – Dados, tendências e análises exclusivas do mercado da construção
Principais insights do IDI Brasil (Índice de Demanda Imobiliária)
O relatório do IDI Brasil do 2º trimestre de 2026 traz os dados sobre a atratividade de 84 cidades brasileiras para o mercado imobiliário, entre elas, representantes de todas as regiões do país e
o Distrito Federal – e oferece insights sobre o comportamento do mercado. Além disso, a segmentação da demanda pelas cinco grandes regiões da cidade de São Paulo – Norte, Sul, Leste, Oeste e Centro.
Dividido em três padrões de renda – econômico, médio e alto – o estudo fornece uma visão clara sobre as localidades mais promissoras, destacando tendências e oportunidades para construtoras e incorporadoras. A seguir, confira um resumo com algumas das principais informações que você verá no relatório.
Padrão Econômico | Renda Familiar de R$ 2 mil a R$ 12 mil e imóveis entre R$ 115 mil e R$ 575 mil

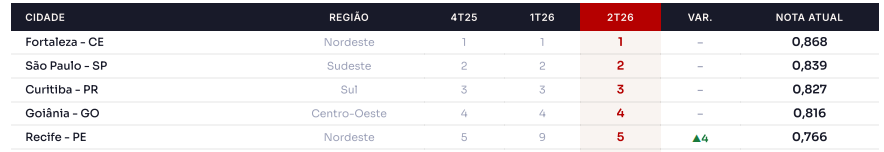
Topo do padrão econômico estável pelo quarto trimestre consecutivo. Fortaleza, São Paulo e Curitiba mantém as três primeiras posições na mesma ordem, com Goiânia logo atrás, em 4º. Mesmo com a queda na procura ativa por imóveis, Fortaleza sustenta a
liderança apoiada em um mercado secundário mais enxuto, com menos oferta de imóveis usados.
Recife chega ao Top 5 também no econômico. A capital pernambucana sobe do 9º para o 5º lugar, puxada pela procura ativa por imóveis, e completa o avanço que também fez no alto e no médio padrão. No mesmo grupo, Brasília e Aracaju cedem posições com a queda na procura ativa, mas seguem bem posicionadas dentro do Top 10.
Em Santa Catarina, a capital perde força enquanto outras cidades do estado entram no Top 20. Florianópolis recua do 12º para o 21º lugar e deixa o Top 20 do padrão econômico, pressionada pela queda na velocidade de venda dos novos lançamentos.
Chapecó faz o caminho inverso e sobe do 28º para o 18º lugar, impulsionada pela aceleração na velocidade de venda dos novos lançamentos, enquanto Joinville avança do 29º para o 19º, puxada pelo ritmo de venda dos imóveis já disponíveis no mercado.
Padrão Médio | Renda familiar de R$ 12 mil a R$ 24 mil e imóveis entre R$ 575 mil e R$ 811 mil
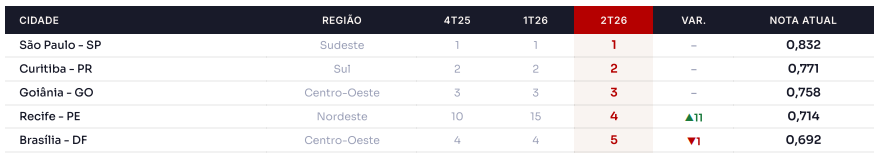
Topo do padrão médio sem mudanças pelo terceiro trimestre seguido. São Paulo, Curitiba e Goiânia mantém as três primeiras posições na mesma ordem, um sinal de estabilidade no topo que já se repete há três trimestres. São Paulo sustenta a liderança
com os indicadores de Demanda e de Demanda Direta no máximo da escala.
Recife é a única entrada no Top 10 do padrão médio. A capital pernambucana salta do 15º para o 4º lugar, sustentada pela forte aceleração no ritmo de venda dos lançamentos com mais de 12 meses. Quem deixou o grupo foi Porto Belo, que recuou do 10º para o 13º com a perda de ritmo na venda dos novos lançamentos, mas segue no Top 15.
Barueri lidera o avanço de não-capitais no acumulado do ano. No trimestre, a cidade sobe do 20º para o 14º lugar, mas o destaque está nos últimos doze meses: um salto de 46 posições, o maior entre as cidades fora do eixo de capitais do padrão, já com o ritmo
de venda dos lançamentos com mais de 12 meses no máximo da escala.
Padrão Alto | Renda familiar superior a R$ 24 mil e imóveis a partir de R$ 811 mil
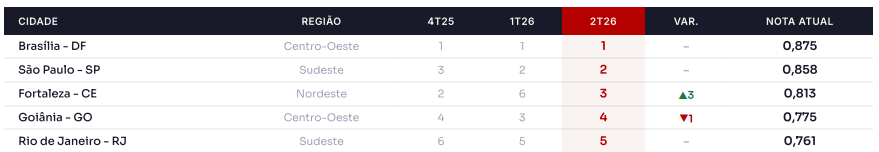
Fortaleza volta ao Top 3 do alto padrão. A capital cearense sobe do 6º para o 3º lugar, impulsionada pela forte aceleração na procura ativa por imóveis, com o indicador de Demanda Direta atingindo o máximo da escala do padrão. O movimento empurra
Goiânia para o 4º lugar, enquanto Brasília e São Paulo seguem firmes na 1ª e na 2ª posições.
Capitais do Nordeste ganham posições no ranking, com Recife em destaque. Recife entra no Top 10, subindo do 14º para o 7º lugar, sustentada pelo crescimento da procura ativa por imóveis, e é a única capital que avança nos três padrões ao mesmo tempo
neste trimestre, repetindo a escalada no médio e no econômico. Fortaleza, também do Nordeste, aparece ainda mais à frente, em 3º, embora tenha subido menos no trimestre. Maceió completa o movimento da região, saltando do 65º para o 43º lugar, puxada pela aceleração no ritmo de venda dos imóveis já disponíveis no mercado.
Principais insights do IDI São Paulo
A amostragem do IDI São Paulo contempla as zonas regionais dentro da capital paulista (Centro, Zona Leste, Zona Norte, Zona Oeste e Zona Sul), compostas por seus respectivos bairros. Essa estruturação assegura representatividade na composição do ranking, consolidado como um relevante indicador do mercado nessa cidade.
Padrão Econômico | Renda familiar de R$ 2 mil a R$ 12 mil e imóveis entre R$ 115 mil e R$ 575 mil
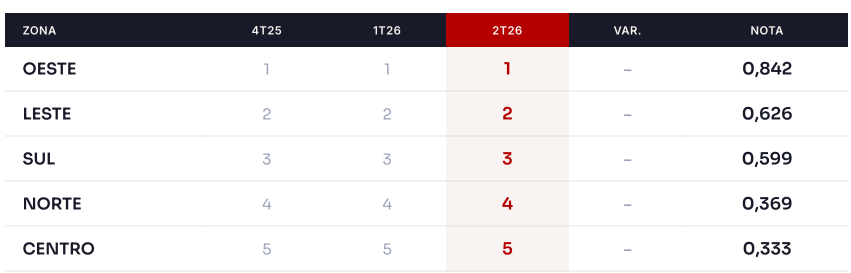
No IDI São Paulo Padrão Econômico, a Zona Oeste confirma a liderança do padrão econômico. A zona mantém quatro indicadores no máximo da escala, incluindo o de Dinâmica Econômica e a baixa oferta de imóveis usados, e ainda ganha ritmo
na venda dos novos lançamentos, mesmo com queda na procura ativa por imóveis.
Leste segura o 2º lugar apoiada na procura ativa. A zona enfrenta a maior queda na velocidade de venda dos novos lançamentos entre todas as zonas, mas mantém a posição sustentada pelo indicador de Demanda Direta, que segue no máximo da escala entre as zonas do padrão.
Norte e Centro fecham o ranking com sinais de fraqueza. A Zona Norte avança na velocidade de venda dos imóveis já disponíveis no mercado, mas sofre a segunda maior queda na venda dos novos lançamentos entre as zonas, atrás apenas da Leste. A Zona Centro permanece na última colocação, com queda na procura ativa por imóveis e nenhum indicador no topo da escala.
Padrão Médio | Renda familiar de R$ 12 mil a R$ 24 mil e imóveis entre R$ 575 mil e R$ 811 mil
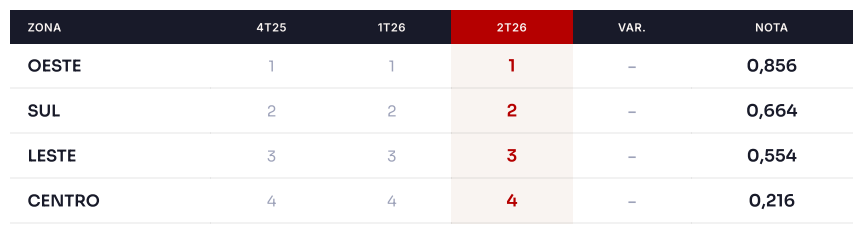
Oeste consolida a liderança do padrão médio. A zona mantém a mesma ordem no Top 3 pelo segundo trimestre seguido, com a mesma composição de líderes há oito trimestres. Soma agora quatro indicadores no máximo da escala, entre eles os de Demanda Direta e de Dinâmica Econômica, e leva também ao topo a velocidade de venda dos imóveis já disponíveis no mercado.
Sul mantém a vice-liderança com movimentos opostos nos lançamentos. A Zona Sul tem a maior alta na velocidade de venda dos novos lançamentos entre as quatro zonas do padrão, enquanto perde ritmo na venda dos imóveis já disponíveis no mercado.
Padrão Alto | Renda familiar superior a R$ 24 mil e imóveis a partir de R$ 811 mil
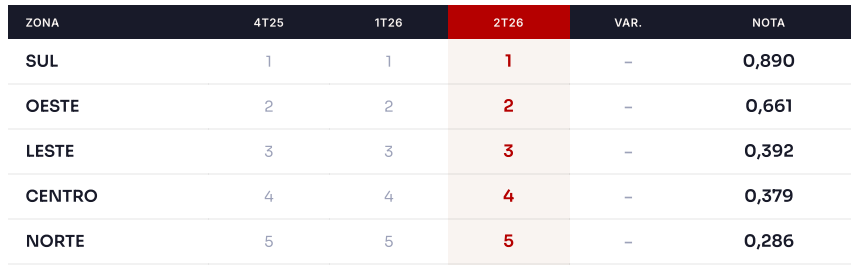
Ranking do alto padrão intacto pelo quarto trimestre seguido. Sul, Oeste, Leste, Centro e Norte repetem exatamente as mesmas posições. A estabilidade não é acomodação: a Zona Sul reforça a liderança com quatro dos seis indicadores no máximo da escala, entre eles o de Demanda Direta, e ainda ganha fôlego na velocidade de venda dos novos lançamentos.
Oeste resiste na vice-liderança mesmo perdendo ritmo nos lançamentos. A zona sofre forte queda na velocidade de venda dos novos lançamentos, mas sustenta a 2º posição com o avanço na procura ativa por imóveis e o indicador de Dinâmica Econômica ancorado no máximo da escala
Confira o relatório completo: IDI Brasil (Índice de Demanda Imobiliária)
Além das cidades que você viu acima, o ranking do Índice de Demanda Imobiliária traz uma lista ainda mais extensa com oportunidades promissoras (e outras nem tanto) em 84 diferentes cidades do Brasil e 5 zonas regionais de São Paulo.
Seja no padrão econômico, médio ou alto, o relatório aponta os principais locais de grande atratividade, com dinâmica econômica favorável e demanda crescente, ajudando você a identificar onde estão as melhores e as piores chances de sucesso para seus investimentos imobiliários.
Não perca a oportunidade de explorar todos os detalhes desse estudo. Baixe o relatório completo e descubra insights valiosos para alinhar sua estratégia ao comportamento real do mercado e tomar decisões mais bem informadas no setor da Construção Civil.
📊 [Relatório gratuito] IDI Brasil do 2º trimestre de 2026 – Dados e insights para empreender de forma estratégica →

Engenheira civil formada pela Universidade Federal de Santa Catarina. Consolidou sua atuação na estruturação e análise de dados da Construção Civil, com foco em ciência de dados e análise estratégica de informações com objetivo em fornecer direcionadores estratégicos que auxiliem na tomada de decisões, visando melhorar processos e impulsionar resultados. Atualmente, é Gerente de Inteligência Estratégica do Sienge, ecossistema especialista da Starian Indústria da Construção.